

الفرق بين الاستثمار طويل الأجل وقصير الأجل يبدأ من المدة: الاستثمار قصير الأجل يمتد من أيام إلى نحو سنة (وقد يصل إلى 3 سنوات حسب الأداة)، بينما يمتد الاستثمار طويل الأجل لعدة سنوات غالبًا خمس سنوات أو أكثر، لكن الفارق الحقيقي أعمق من ذلك فهو يشمل الهدف من الاستثمار ومدى حاجتك للسيولة وطريقة تعاملك مع تقلبات السوق ومستوى المخاطر الذي تتحمله، لذا في هذا الدليل من مدونة LDN نوضح الفرق بين النوعين، ونستعرض أهم أدوات كل منهما، والمميزات والعيوب، ثم نساعدك على اختيار الاستراتيجية المناسبة لهدفك المالي خطوة بخطوة.
محتويات المقال
- ما الفرق بين الاستثمار طويل الأجل وقصير الأجل؟
- كم تبلغ مدة الاستثمار قصير الأجل وطويل الأجل؟
- كيف تحدد مدة الاستثمار المناسبة لهدفك؟
- أفضل أنواع الاستثمارات قصيرة الأجل
- أفضل أنواع الاستثمارات طويلة الأجل
- مميزات وعيوب الاستثمار قصير الأجل
- مميزات وعيوب الاستثمار طويل الأجل
- الاستثمار طويل الأجل أم قصير الأجل: أيهما أفضل؟
- هل يمكن الجمع بين النوعين؟
- أخطاء شائعة عند اختيار استراتيجية الاستثمار
- كيف تختار الاستثمار المناسب لهدفك المالي؟
- الأسئلة الشائعة
ما الفرق بين الاستثمار طويل الأجل وقصير الأجل؟
الاستثمار قصير الأجل هو توظيف الأموال في أصول أو أدوات مالية لفترة محدودة، غالبًا بهدف الحفاظ على رأس المال أو تحقيق عائد قريب مع الاحتفاظ بسيولة جيدة.
الاستثمار طويل الأجل هو الاحتفاظ بالأصول لعدة سنوات أو حتى عقود، للاستفادة من النمو التدريجي لرأس المال والعوائد التي تتراكم بمرور الوقت.
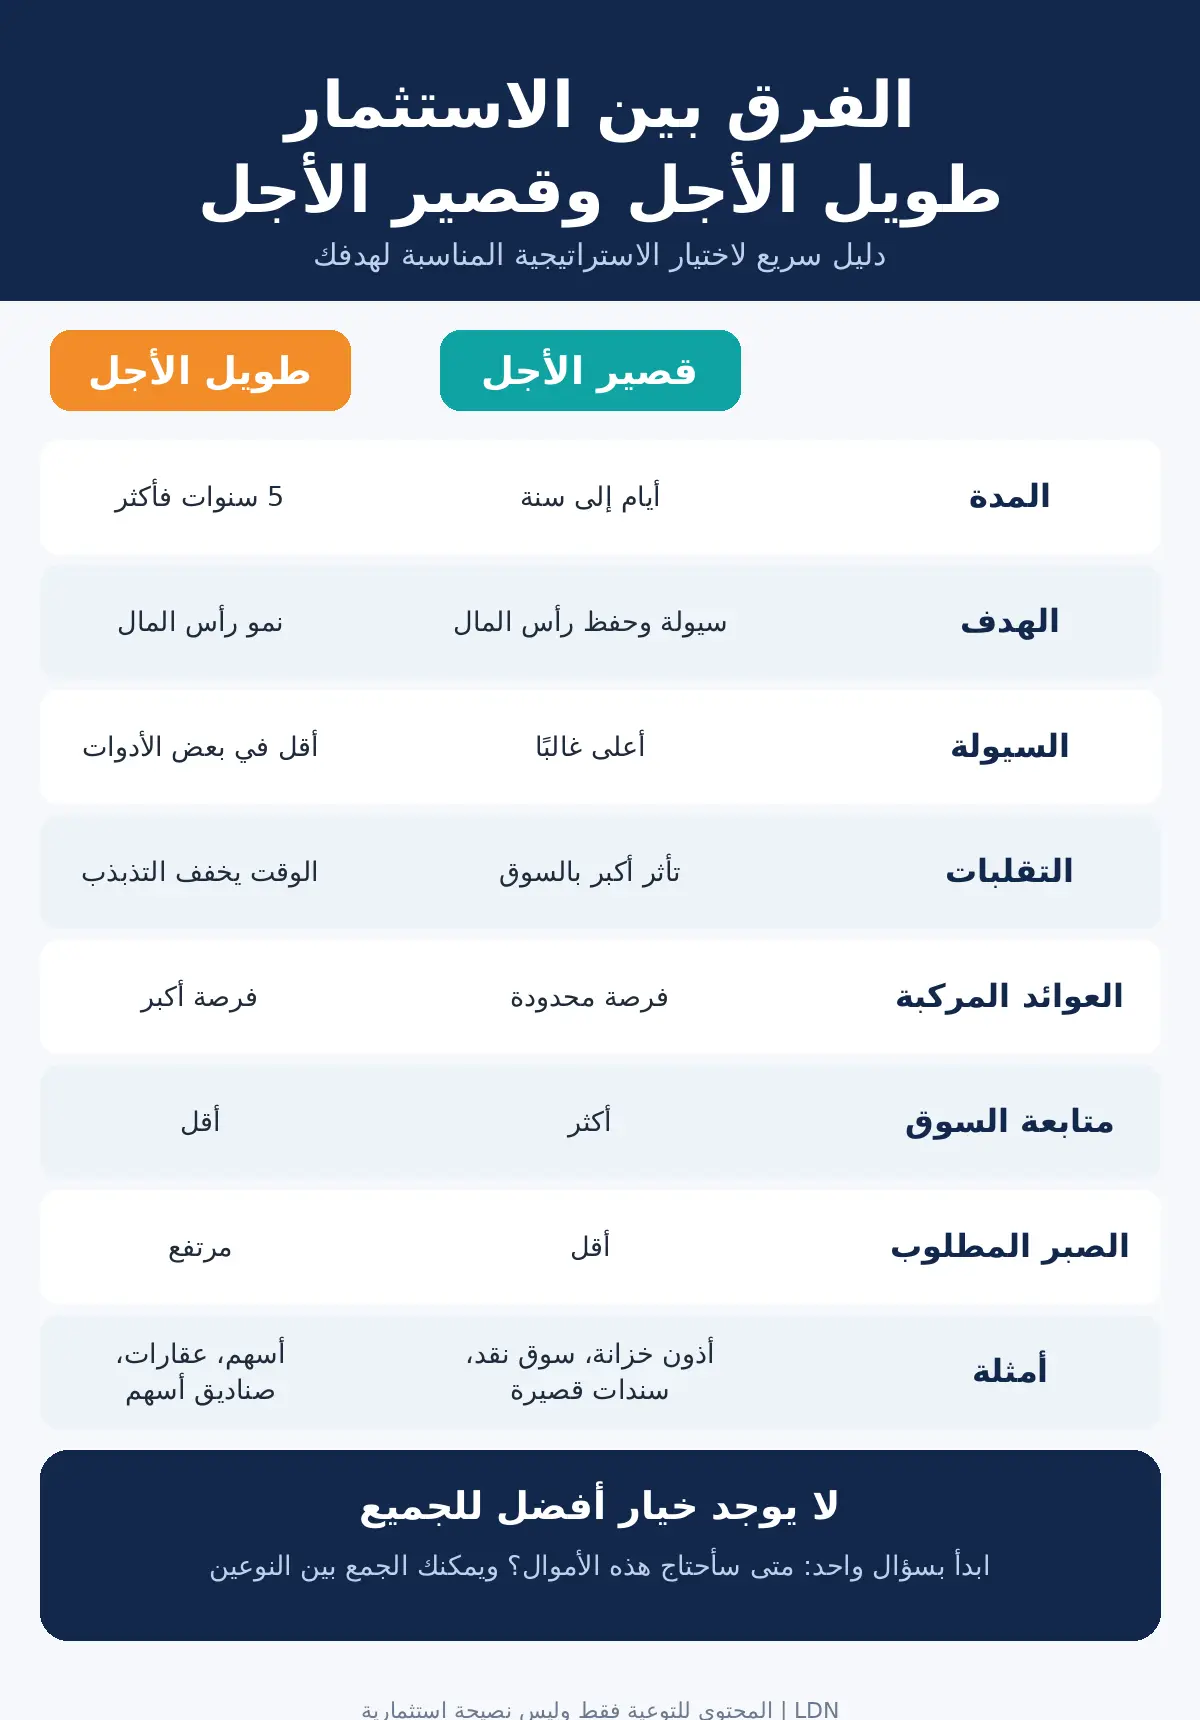
مقارنة بين الاستثمار طويل الأجل وقصير الأجل
| وجه المقارنة | الاستثمار قصير الأجل | الاستثمار طويل الأجل |
|---|---|---|
| المدة | من أيام إلى سنة (وقد تصل إلى 3 سنوات) | 5 سنوات فأكثر، وقد تصل إلى عقود |
| الهدف الأساسي | السيولة والحفاظ على رأس المال أو عائد قريب | نمو رأس المال وبناء الثروة |
| التعامل مع السوق | يحتاج مرونة وسرعة في القرار | يعتمد على الصبر والاستمرارية |
| السيولة | أعلى غالبًا | أقل في بعض الأدوات |
| التأثر بالتقلبات | يتأثر بشكل أكبر بحركة السوق القصيرة | يمنحك وقتًا لتجاوز التقلبات |
| العوائد المركبة | فرصتها محدودة | فرصتها أكبر بكثير |
| أمثلة | أذون الخزانة، أدوات سوق النقد، سندات قصيرة الأجل | الأسهم، العقارات، صناديق الأسهم، السندات طويلة الأجل |
| الاستراتيجية | اقتناص الفرص قصيرة المدى | الشراء والاحتفاظ لفترة طويلة |
لا يعني ذلك أن أحد النوعين أفضل دائمًا من الآخر، فاختيار الاستثمار المناسب يرتبط بالهدف الذي تريد الوصول إليه والوقت المتاح لتحقيقه، ولذلك فإن أول سؤال يجب أن تطرحه ليس “أي استثمار يحقق عائدًا أكبر؟”، بل: متى سأحتاج إلى هذه الأموال؟
كيف استثمر مبلغ بسيط بذكاء؟ خطوات مضمونة لزيادة أموالك
كم تبلغ مدة الاستثمار قصير الأجل وطويل الأجل؟
لا يوجد تعريف موحد للمدة وتختلف المصادر في تحديدها، لكن التقسيم الأكثر شيوعًا هو:
- قصير الأجل: من عدة أيام أو أشهر حتى سنة وتمتد بعض التعريفات إلى 3 سنوات.
- متوسط الأجل: من سنة إلى 5 سنوات تقريبًا.
- طويل الأجل: من 5 سنوات فأكثر وقد يصل إلى 10 أو 20 سنة أو أكثر في أهداف مثل التقاعد.
المهم أن تربط المدة بهدفك أنت لا برقم ثابت، فالمال الذي ستحتاجه بعد 8 أشهر يختلف في طريقة استثماره عن مال لن تلمسه لعشر سنوات.
كيف تحدد مدة الاستثمار المناسبة لهدفك؟
تحديد المدة يبدأ من تحديد الهدف المالي نفسه، فإذا كنت ستحتاج الأموال لشراء سيارة أو دفع مصروفات دراسية أو تغطية التزام مالي خلال أشهر أو سنوات قليلة، فالأدوات قصيرة الأجل أنسب من وضع المال في أصل شديد التقلب، أما إذا كان الهدف بعيدًا كالتقاعد أو بناء رأس مال للمستقبل، فمن المنطقي النظر إلى استثمارات تسمح بالنمو التدريجي مع الوقت.
اسأل نفسك هذه الأسئلة الأربعة:
- ما الهدف من الاستثمار؟ حدد ما ستستخدم المال من أجله: هدف قريب أم خطة مستقبلية.
- متى ستحتاج إلى المال؟ المدة المتاحة هي العامل الأول في اختيار الأداة.
- هل تحتاج إلى السيولة؟ إذا كنت قد تسحب أموالك في أي وقت فاختر أدوات تتيح لك ذلك بسهولة.
- إلى أي مدى تتحمل تقلبات السوق؟ كلما زادت قدرتك على الانتظار اتسع مجالك للتعامل مع التقلبات.
لا توجد مدة واحدة تناسب الجميع، فالاستثمار نفسه قد يكون مناسبًا لشخص أفقه الزمني طويل، وغير مناسب لآخر سيحتاج أمواله بعد أشهر.
اقرأ أيضًا.. الفرق بين الاستثمار والتداول.
أفضل أنواع الاستثمارات قصيرة الأجل
تتعدد أدوات الاستثمار قصير الأجل، ويختلف اختيارها حسب السيولة المطلوبة ومستوى المخاطر والعائد المتوقع.
أدوات سوق النقد وحسابات التوفير
تتميز بالسيولة وسهولة الوصول للأموال، فتناسب الأهداف القريبة أو الأموال التي قد تحتاجها سريعًا، مقابل هذه المرونة تكون العوائد أقل غالبًا من استثمارات تتطلب مدة أطول.
شهادات الإيداع والشهادات البنكية
تتيح لك وضع أموالك لمدة محددة مقابل عائد متفق عليه وفق شروط الشهادة، تناسب من يبحث عن أداة مستقرة ولا يحتاج المال قبل موعد الاستحقاق، تأكد من شروط الاسترداد المبكر وما قد يترتب عليه من خصم أو فقدان جزء من العائد.
أذون الخزانة
أدوات دين قصيرة الأجل تصدرها الحكومات لتوظيف الأموال لفترات قصيرة نسبيًا، وتدور مددها عادةً بين بضعة أشهر وسنة، ويهتم بها المستثمرون الباحثون عن أدوات أكثر تحفظًا مقارنة بالأصول شديدة التقلب.
السندات قصيرة الأجل
سندات موعد استحقاقها قريب نسبيًا (سنة أو أقل في الغالب) توفر دخلًا أكثر استقرارًا، مع اختلاف المخاطر والعائد حسب الجهة المصدرة ونوع السند.
صناديق الاستثمار قصيرة الأجل
تستثمر بعض الصناديق في أذون الخزانة والسندات قصيرة الأجل وأدوات سوق النقد، فتتيح لك الاستثمار في مجموعة أدوات دفعة واحدة بدلًا من اختيار كل أداة منفصلة.
التداول قصير الأجل
يعني شراء وبيع الأسهم أو بعض الأصول للاستفادة من تحركات الأسعار خلال أيام أو أسابيع، وهو يختلف عن الأدوات السابقة لأنه يعتمد على توقيت الدخول والخروج ومتابعة السوق، كما أن كثرة العمليات ترفع تكاليف التداول وتفتح الباب للقرارات العاطفية.
الخلاصة: الاستثمار قصير الأجل لا يعني بالضرورة التداول السريع؛ فهناك أدوات هدفها الأساسي الحفاظ على السيولة، وأخرى تعتمد على اقتناص حركة الأسعار.
أفضل أنواع الاستثمارات طويلة الأجل
يقوم الاستثمار طويل الأجل على الاحتفاظ بالأصول لفترة طويلة للاستفادة من نموها المحتمل، ومن أبرز خياراته:
الأسهم وصناديق الأسهم
مناسبة لمن لديه أفق زمني طويل ويستطيع تحمل تقلب الأسعار، فبدلًا من متابعة حركة السهم اليومية، ينظر المستثمر طويل الأجل إلى أداء الشركة ونمو أعمالها وأرباحها وآفاقها المستقبلية.
السندات طويلة الأجل
توفر عادةً دخلًا دوريًا وفق شروط الإصدار، ويمكن استخدامها مع الأسهم لتحقيق تنويع أفضل داخل المحفظة.
العقارات
من أشهر الاستثمارات طويلة الأجل الاستثمار في العقارات، إذ يمكن أن تحقق دخلًا من الإيجار إلى جانب ارتفاع قيمة الأصل بمرور الوقت، مع اختلاف النتائج حسب الموقع ونوع العقار وظروف السوق.
رغم أن العقار يُصنف غالبًا كاستثمار طويل الأجل، فإن بعض المستثمرين يبيعونه بعد فترة أقصر لتحقيق ربح رأسمالي، لكن هذا يتطلب قراءة جيدة للسوق وقدرة على تحمل تكاليف الشراء والبيع.
شهادات الإيداع طويلة الأجل
تناسب استراتيجية تمتد لعدة سنوات، خصوصًا لمن يريد عائدًا أكثر قابلية للتوقع ولا يرغب في التعرض لتقلبات بعض الأصول الأخرى.
صناديق الاستثمار وحسابات التقاعد
جزء أساسي من التخطيط المالي طويل الأجل، خصوصًا مع الاستثمار المنتظم وإعادة استثمار العوائد لفترة طويلة.
مثال يوضح قوة العوائد المركبة
لنفترض (لأغراض التوضيح فقط وليس توقعًا لعائد فعلي) أنك استثمرت 100,000 جنيه بعائد سنوي افتراضي 10% مع إعادة استثمار العائد:
| وجه المقارنة | الاستثمار قصير الأجل | الاستثمار طويل الأجل |
|---|---|---|
| المدة | من أيام إلى سنة (وقد تصل إلى 3 سنوات) | 5 سنوات فأكثر، وقد تصل إلى عقود |
| الهدف الأساسي | السيولة والحفاظ على رأس المال أو عائد قريب | نمو رأس المال وبناء الثروة |
| التعامل مع السوق | يحتاج مرونة وسرعة في القرار | يعتمد على الصبر والاستمرارية |
| السيولة | أعلى غالبًا | أقل في بعض الأدوات |
| التأثر بالتقلبات | يتأثر بشكل أكبر بحركة السوق القصيرة | يمنحك وقتًا لتجاوز التقلبات |
| العوائد المركبة | فرصتها محدودة | فرصتها أكبر بكثير |
| أمثلة | أذون الخزانة، أدوات سوق النقد، سندات قصيرة الأجل | الأسهم، العقارات، صناديق الأسهم، السندات طويلة الأجل |
| الاستراتيجية | اقتناص الفرص قصيرة المدى | الشراء والاحتفاظ لفترة طويلة |
لاحظ أن المبلغ لا ينمو بشكل ثابت بل يتسارع نموه كلما طالت المدة، هذا هو السبب الذي يجعل كثيرين يفضلون البدء مبكرًا في الأهداف بعيدة المدى.
مميزات وعيوب الاستثمار قصير الأجل
مميزات الاستثمار قصير الأجل
- السيولة: إمكانية الوصول إلى أموالك خلال فترة أقصر، حسب الأداة وشروطها.
- المرونة: مناسب لمن لديه أهداف قريبة أو يريد إبقاء جزء من ماله متاحًا.
- اقتناص الفرص قصيرة المدى: يمكن الاستفادة من تحركات مؤقتة في السوق إذا توفرت الخبرة والقدرة على المتابعة.
- قلة مدة الالتزام: لا تربط أموالك لفترات طويلة.
عيوب الاستثمار قصير الأجل
- محدودية العوائد المركبة: كلما قصرت المدة قلت فرصة تراكم الأرباح.
- زيادة تكاليف التداول: التداول المتكرر يرفع الرسوم ويؤثر في صافي العائد.
- الحاجة إلى متابعة السوق: بعض الاستراتيجيات تتطلب متابعة الأخبار والأسعار واتخاذ قرارات في توقيت مناسب.
- القرارات العاطفية: الشراء والبيع المتكرر قد يدفعك لقرارات تحت تأثير الخوف أو الطمع.
فالاستثمار قصير الأجل مناسب لأهداف معينة، لكنه يحتاج إلى وضوح في الهدف وانضباط في اتخاذ القرار.
مميزات وعيوب الاستثمار طويل الأجل
مميزات الاستثمار طويل الأجل
- الاستفادة من العوائد المركبة: عند إعادة استثمار الأرباح تتراكم عبر السنوات ويصبح العائد جزءًا من رأس المال.
- تقليل التركيز على تحركات السوق اليومية: لا تحتاج لتغيير قرارك مع كل حركة قصيرة.
- الاستفادة من نمو الأصول: أصول مثل الأسهم قد تستفيد من نمو الشركات والاقتصاد على مدى سنوات.
- مناسب للأهداف الكبيرة: كالتقاعد أو التعليم أو شراء عقار أو بناء رأس مال للمستقبل.
عيوب الاستثمار طويل الأجل
- انخفاض السيولة في بعض الحالات: قد لا تسهل تصفية بعض الاستثمارات، وقد يؤدي الخروج المبكر إلى تكاليف أو خسائر.
- الحاجة إلى الصبر: قد تمر الأسواق بفترات هبوط طويلة، ويجب أن تلتزم بخطتك دون قرارات متسرعة.
- التعرض للتقلبات: طول المدة لا يلغي المخاطر، فالأسهم وغيرها قد تشهد ارتفاعات وانخفاضات كبيرة.
- تأثير التضخم: ارتفاع الأسعار يقلل القوة الشرائية للمال، فلا يكفي النظر إلى العائد الاسمي فقط.
إذن، الاستثمار طويل الأجل ليس مجرد الاحتفاظ بأي أصل لسنوات، بل اختيار استثمارات تتناسب مع الهدف ومراجعة الخطة من وقت لآخر.
الاستثمار طويل الأجل أم قصير الأجل: أيهما أفضل؟
لا توجد إجابة واحدة، فالاختيار يعتمد على هدفك المالي والمدة المتاحة واحتياجك للسيولة وقدرتك على تحمل التقلبات.
- إذا كنت ستحتاج المال قريبًا: فالاستثمار قصير الأجل أنسب خصوصًا إذا كان الحفاظ على رأس المال والسيولة أولوية.
- إذا كان هدفك بعيدًا: فالاستثمار طويل الأجل يمنحك فرصة أكبر للاستفادة من النمو والعوائد المركبة.
مقارنة سريعة
| العامل | قصير الأجل | طويل الأجل |
|---|---|---|
| الهدف | احتياجات قريبة وفرص مؤقتة | أهداف مستقبلية ونمو رأس المال |
| المدة | أيام إلى سنة تقريبًا | 5 سنوات فأكثر |
| السيولة | غالبًا أعلى | قد تكون أقل |
| متابعة السوق | قد تكون أكبر | أقل اعتمادًا على التحركات اليومية |
| العوائد المركبة | محدودة نسبيًا | فرصة أكبر للاستفادة منها |
| التقلبات | توقيت الدخول والخروج مؤثر | الوقت يساعد على تجاوز بعض التذبذبات |
| الصبر المطلوب | أقل من حيث المدة | مرتفع |
| أمثلة | أذون الخزانة، سوق النقد، سندات قصيرة الأجل | الأسهم، العقارات، صناديق الأسهم |
هل الاستثمار طويل الأجل أقل مخاطرة؟
ليس بالضرورة، فبعض الاستثمارات طويلة الأجل مثل الأسهم قد تشهد تقلبات كبيرة، لكن الأفق الزمني الطويل يمنحك وقتًا أكبر للتعامل مع هذه التقلبات، وهو ما لا يتوفر لمن سيحتاج أمواله قريبًا.
الفرق بين الاستثمار والمضاربة
يخلط كثيرون بين الاستثمار طويل الأجل والمضاربة قصيرة الأجل. المستثمر يدرس قيمة الأصل ونموه المتوقع ويحتفظ به لفترة، أما المضارب فيركز على الفارق بين سعر الشراء والبيع خلال أيام أو أسابيع. المضاربة ليست خطأ في حد ذاتها لكنها تحتاج إلى خبرة وانضباط وتحمل مخاطر أعلى.
هل يمكن الجمع بين الاستثمار قصير الأجل وطويل الأجل؟
نعم وليس من الضروري أن تختار أحدهما بشكل كامل، يمكنك تقسيم أموالك حسب الأهداف: جزء متاح لاحتياجات قريبة وجزء آخر موجه لأهداف مستقبلية.
مثال مبسط:
- صندوق الطوارئ المالي: مبلغ يكفي مصاريف عدة أشهر في أداة سائلة وآمنة نسبيًا.
- أهداف من سنة إلى 3 سنوات: كسيارة أو زواج أو دفعة مقدمة، في أدوات ثابتة العائد كالشهادات وأذون الخزانة.
- أهداف بعيدة (5 سنوات فأكثر): كالتقاعد أو بناء الثروة، في أسهم أو صناديق أسهم أو عقارات.
هذا التقسيم يحقق توازنًا بين السيولة الحالية والنمو المستقبلي، كما أن تنويع المحفظة الاستثمارية بين فئات أصول مختلفة يوزع المخاطر بدلًا من الاعتماد على استثمار واحد، وتذكر أن هذا التوزيع ليس ثابتًا للأبد؛ فمع تغير أهدافك ودخلك واحتياجك للسيولة تحتاج المحفظة إلى مراجعة وإعادة توازن.
أخطاء شائعة عند اختيار استراتيجية الاستثمار
أحيانًا لا تكون المشكلة في اختيار استثمار قصير أو طويل، بل في اختيار استراتيجية لا تناسب الهدف أصلًا:
- الاستثمار دون هدف واضح: يصعب اختيار الأداة والمدة إذا لم تعرف لماذا تستثمر ومتى ستحتاج المال.
- التركيز على العائد فقط: العائد ليس العامل الوحيد بل تُراعى معه السيولة والتقلبات والمخاطر والمدة.
- وضع أموال قريبة الاستخدام في استثمارات طويلة: قد تضطر للبيع في توقيت غير مناسب إذا احتجت المال فجأة.
- تغيير الخطة بسبب تحركات يومية: التحركات القصيرة لا تعني أن فكرتك الطويلة أصبحت خاطئة، فرّق بين تغير جوهري في الاستثمار وحركة مؤقتة في السوق.
- الإفراط في التداول: كثرة البيع والشراء تزيد التكاليف وتؤدي لقرارات عاطفية، خاصة مع محاولة توقيت السوق باستمرار.
- تجاهل التنويع: وضع كل الأموال في أصل واحد يضاعف أثر أي تراجع فيه على محفظتك كلها.
- إغفال التضخم: الاحتفاظ بالمال دون النظر لتغير القوة الشرائية يجعل العائد الفعلي أقل مما يبدو.
نجاح الاستراتيجية لا يعتمد فقط على نوع الاستثمار بل على مدى توافقه مع خطتك المالية ككل.
كيف تختار الاستثمار المناسب لهدفك المالي؟
بعد معرفة الفرق بين الاستثمار طويل الأجل وقصير الأجل، اتبع هذه الخطوات:
- حدد الهدف: احتياج قريب؟ شراء أصل مستقبلًا؟ تقاعد؟ لكل هدف مدة واستراتيجية مختلفة.
- حدد المدة: اعرف متى ستحتاج الأموال، ثم اختر الأدوات المناسبة لها.
- قيّم احتياجك للسيولة: إن كنت قد تحتاج المال في أي وقت، فلا تضعه كله في استثمارات يصعب الخروج منها.
- حدد مستوى التقلب الذي تتحمله: اسأل نفسك كيف ستتصرف إذا انخفضت قيمة استثمارك بشكل ملحوظ.
- نوّع استثماراتك: التنويع لا يعني شراء أكبر عدد من الأصول، بل توزيع الأموال بما يتناسب مع أهدافك ويقلل الاعتماد على مصدر واحد للعائد.
- راجع خطتك بانتظام: أهدافك واحتياجاتك تتغير، فتأكد من أن الاستراتيجية ما زالت مناسبة.
الخلاصة
الفرق بين الاستثمار طويل الأجل وقصير الأجل لا يقتصر على عدد السنوات بل يتعلق بالهدف والسيولة والتقلبات وطريقة تحقيق العائد، فالاستثمار قصير الأجل يناسب من لديه أهداف قريبة ويحتاج مرونة في الوصول لأمواله، بينما يناسب الاستثمار طويل الأجل من يخطط لأهداف مستقبلية ويريد الاستفادة من النمو والعوائد المركبة.
لا يوجد استثمار أفضل للجميع، الاختيار الصحيح يبدأ بمعرفة هدفك وتحديد المدة وفهم مستوى التقلب الذي تتحمله ثم اختيار الأدوات التي تتوافق مع ذلك، وفي كثير من الحالات لا تحتاج للاختيار أصلًا، إذ يمكنك الجمع بين النوعين في استراتيجية واحدة: قصيرة الأجل لخدمة احتياجاتك القريبة، وطويلة الأجل لدعم أهدافك المستقبلية.
الأسئلة الشائعة
ما الفرق بين الاستثمار طويل الأجل وقصير الأجل؟
الاستثمار قصير الأجل يركز على تحقيق أهداف أو عوائد خلال فترة أقصر (أيام إلى سنة تقريبًا)، بينما يعتمد الاستثمار طويل الأجل على الاحتفاظ بالأصول لسنوات بهدف النمو التدريجي والاستفادة من العوائد المركبة.
أيهما أفضل: الاستثمار طويل الأجل أم قصير الأجل؟
لا يوجد خيار أفضل للجميع؛ يعتمد الاختيار على هدفك المالي والمدة المتاحة واحتياجك للسيولة وقدرتك على تحمل تقلبات السوق.
ما هي مدة الاستثمار قصير الأجل؟
تختلف حسب الأداة، لكنها عادةً من عدة أيام أو أشهر إلى سنة، وتصل في بعض التعريفات إلى 3 سنوات.
ما هي مدة الاستثمار طويل الأجل؟
غالبًا 5 سنوات فأكثر، وقد تمتد إلى عقود في أهداف مثل التقاعد أو بناء رأس المال.
ما أفضل استثمار قصير الأجل؟
لا يوجد استثمار واحد يناسب الجميع. ومن الخيارات المتاحة أدوات سوق النقد وأذون الخزانة والشهادات البنكية وبعض السندات والصناديق قصيرة الأجل.
ما أفضل استثمار طويل الأجل؟
يعتمد على أهدافك وقدرتك على تحمل المخاطر. ومن الخيارات الشائعة الأسهم وصناديق الأسهم والعقارات والسندات طويلة الأجل.
هل يمكن الجمع بين الاستثمار طويل الأجل وقصير الأجل؟
نعم. يمكنك توزيع أموالك بين أهداف قريبة وأخرى مستقبلية، بحيث يوفر الجزء قصير الأجل السيولة، بينما يركز الجزء طويل الأجل على النمو.
كيف أختار بين الاستثمار طويل الأجل وقصير الأجل؟
ابدأ بتحديد هدفك ومتى ستحتاج الأموال، ثم قيّم احتياجك للسيولة وقدرتك على تحمل التقلبات، ثم اختر الاستراتيجية والأدوات المناسبة.
هل يمكنني بدء الاستثمار بمبلغ صغير؟
نعم فالكثير من صناديق الاستثمار والأدوات تسمح بالبدء بمبالغ صغيرة والاستثمار بشكل منتظم، والأهم هو الاستمرارية وتحديد الهدف.


