

إذا كنت تفكر في الاستثمار في أسهم شركة ما، فلا يكفي أن تعرف سعر السهم أو تتابع تحركاته على الرسم البياني فقط. لفهم الشركة بصورة أفضل، تحتاج إلى معرفة كيف تقرأ القوائم المالية للشركات، لأنها المصدر الحقيقي لفهم ما يحدث داخل الشركة. القوائم المالية توضح حجم إيرادات الشركة، وأرباحها، وديونها، وأصولها، والتدفقات النقدية الناتجة عن نشاطها، كما تساعدك على تقييم قدرتها على النمو والاستمرار. لذلك، فإن تعلم قراءة القوائم المالية قبل الاستثمار يعد من أهم المهارات التي يحتاج إليها المستثمر، خصوصًا عند مقارنة أكثر من شركة داخل القطاع نفسه.
في هذا الدليل من مدونة LDN، سنتعرف على أنواع القوائم المالية، وطريقة قراءة كل قائمة، وأهم النسب والمؤشرات المالية، والعلامات التي تستحق الانتباه، بالإضافة إلى خطوات عملية تساعدك على تحليل أي شركة بصورة أكثر تنظيمًا.
محتوى المقال:
- ما هي القوائم المالية؟ ولماذا تهم المستثمر؟
- القوائم المالية الأساسية التي يجب قراءتها
- كيف تقرأ قائمة الدخل؟
- كيف تقرأ القوائم المالية للشركات
- كيف تقرأ قائمة التدفقات النقدية؟
- قائمة التغيرات في حقوق الملكية والإيضاحات
- التحليل الأفقي والرأسي
- أهم النسب المالية التي يحتاجها المستثمر
- نسب تقييم السهم P/E وP/B
- ما هو EBITDA؟
- العلامات التحذيرية في القوائم المالية
- خطوات عملية لتحليل القوائم المالية
- هل تختلف القراءة حسب القطاع؟
- أخطاء شائعة عند القراءة
- الأسئلة الشائعة
ما هي القوائم المالية؟ ولماذا تهم المستثمر؟
القوائم المالية هي تقارير محاسبية تصدرها الشركات بشكل دوري، وتعرض من خلالها نتائج أعمالها ووضعها المالي وحركة النقد خلال فترة زمنية محددة. وتمنح هذه القوائم المستثمر صورة أكثر وضوحًا عن الشركة بدل الاعتماد على الأخبار أو توقعات السوق وحدها.
فمن خلال القوائم المالية يمكنك معرفة:
- هل إيرادات الشركة تنمو أم تتراجع؟
- هل تحقق أرباحًا من نشاطها الأساسي؟
- هل لديها سيولة كافية لسداد التزاماتها؟
- هل تعتمد بشكل كبير على الديون؟
- هل الأرباح التي تعلن عنها يقابلها تدفق نقدي فعلي؟
- كيف تغيّر أداء الشركة مقارنة بالسنوات السابقة؟
- وهل وضعها المالي أفضل أم أضعف من الشركات المنافسة؟
لكن من المهم عدم النظر إلى رقم واحد بمعزل عن باقي البيانات؛ فالقوائم المالية تعمل معًا لتكوين صورة متكاملة عن الشركة.
ما هي القوائم المالية الأساسية التي يجب على المستثمر قراءتها؟
| القائمة | ماذا توضح |
|---|---|
| قائمة الدخل (Income Statement) | أداء الشركة وربحيتها خلال فترة معينة |
| قائمة المركز المالي / الميزانية العمومية (Balance Sheet) | صورة لحظية للأصول والالتزامات وحقوق الملكية |
| قائمة التدفقات النقدية (Cash Flow Statement) | حركة النقد الفعلية الداخلة والخارجة من الشركة |
| قائمة التغيرات في حقوق الملكية | كيفية تغير حقوق المساهمين خلال الفترة |
| الإيضاحات المتممة | تفاصيل وسياسات محاسبية تفسر الأرقام الرئيسية |
القوائم الثلاث الأولى هي الأكثر استخدامًا عند تقييم أداء الشركة، لكن الإيضاحات وقائمة حقوق الملكية يمكن أن تكشف تفاصيل مهمة لا تظهر بوضوح في القوائم الرئيسية.
أولًا: كيف تقرأ قائمة الدخل؟
قائمة الدخل توضح أداء الشركة خلال فترة معينة، مثل ربع سنة أو سنة مالية، وتبين حجم الإيرادات والتكاليف والمصروفات وصولًا إلى صافي الربح أو الخسارة. ومن الأفضل قراءتها من أعلى إلى أسفل لفهم الطريقة التي تحولت بها مبيعات الشركة إلى أرباح.
الإيرادات: ابدأ بإجمالي الإيرادات أو المبيعات، ثم قارنها بالفترات السابقة. ارتفاع الإيرادات قد يكون مؤشرًا إيجابيًا، لكن المهم معرفة سبب هذا النمو: هل زادت مبيعات الشركة بالفعل؟ أم أن الزيادة جاءت نتيجة ارتفاع الأسعار؟ وهل النمو مستمر أم ناتج عن ظرف مؤقت؟
تكلفة الإيرادات ومجمل الربح: بعد الإيرادات تأتي تكلفة الإيرادات، ومنها يمكن الوصول إلى إجمالي أو مجمل الربح، ويظهر هنا مفهوم هامش الربح الإجمالي الذي يوضح مقدار ما يتبقى من الإيرادات بعد تغطية تكلفة الإنتاج. إذا ارتفعت الإيرادات بينما تراجعت الهوامش، فقد يكون ذلك إشارة إلى ارتفاع تكاليف الإنتاج أو ضعف قدرة الشركة على تمرير التكاليف للعملاء.
المصروفات التشغيلية: راقب مصروفات البيع والمصروفات العمومية والإدارية. من المفيد مقارنة نمو المصروفات بنمو الإيرادات؛ فإذا زادت المبيعات بنسبة محدودة بينما ارتفعت المصروفات بشكل أكبر، فقد يؤثر ذلك في ربحية الشركة مستقبلًا.
الربح التشغيلي: يوضح ما تحققه الشركة من نشاطها الأساسي قبل تأثير بنود مثل تكاليف التمويل والضرائب، ويعطيك فكرة عن كفاءة النشاط نفسه بعيدًا عن طريقة تمويل الشركة.
صافي الربح: في نهاية قائمة الدخل تصل إلى صافي الربح أو الخسارة، لكن لا تجعله المؤشر الوحيد الذي تعتمد عليه؛ فقد تحقق الشركة أرباحًا محاسبية جيدة بينما تكون تدفقاتها النقدية التشغيلية ضعيفة. لذلك يجب دائمًا ربط قائمة الدخل بقائمة التدفقات النقدية.
ثانيًا: كيف تقرأ القوائم المالية للشركات؟
قائمة المركز المالي، أو الميزانية العمومية، تمثل صورة لوضع الشركة المالي في تاريخ محدد، وليس خلال فترة كاملة، وتتكون بشكل أساسي من المعادلة التالية:
الأصول = الالتزامات + حقوق الملكية
الأصول: هي ما تمتلكه الشركة أو تسيطر عليه وله قيمة اقتصادية، وتنقسم إلى:
- أصول متداولة: النقد وما يعادله، الحسابات المدينة، المخزون، وأصول أخرى يمكن تحويلها إلى نقد خلال فترة قصيرة.
- أصول غير متداولة: العقارات والمعدات وبعض الاستثمارات والأصول غير الملموسة التي تستخدمها الشركة لفترة أطول.
الالتزامات: هي ما تدين به الشركة للغير، وتشمل التزامات قصيرة الأجل (الدائنون والديون المستحقة خلال فترة قصيرة) والتزامات طويلة الأجل (القروض والديون المستحقة على مدى سنوات). ارتفاع الديون ليس بالضرورة أمرًا سلبيًا؛ فبعض الشركات تحتاج إلى الاقتراض لتمويل التوسع، لكن المهم معرفة حجم الدين مقارنة بقدرة الشركة على توليد الأرباح والتدفقات النقدية.
حقوق الملكية: تمثل حقوق المساهمين في أصول الشركة بعد خصم الالتزامات، وتتأثر بعوامل مثل الأرباح المحتجزة، وتوزيعات الأرباح، وزيادة رأس المال أو إعادة شراء الأسهم.
ما هو رأس المال العامل؟ ولماذا يهم المستثمر؟
يُحسب رأس المال العامل بالمعادلة التالية:
رأس المال العامل = الأصول المتداولة − الالتزامات المتداولة
ويعطي هذا المؤشر فكرة عن وضع الشركة على المدى القصير وقدرتها على إدارة التزاماتها واحتياجاتها التشغيلية. لكن لا ينبغي تفسير الرقم منفردًا؛ فطبيعة النشاط تختلف من قطاع إلى آخر، لذا من الأفضل مقارنته بتاريخ الشركة والشركات المشابهة لها.
ثالثًا: كيف تقرأ قائمة التدفقات النقدية؟
قائمة التدفقات النقدية توضح حركة النقد الفعلية داخل الشركة وخارجها، وتنقسم إلى ثلاثة أقسام:
- التدفقات النقدية من الأنشطة التشغيلية: توضح النقد الناتج عن النشاط الأساسي للشركة. وهذا من أهم الأرقام التي يجب مراقبتها، لأن الشركة قد تعلن صافي ربح مرتفع، لكن إذا لم يتحول جزء مناسب منه إلى تدفقات نقدية تشغيلية، فيجب معرفة السبب (مثلًا: ارتفاع الحسابات المدينة نتيجة بيع منتجات دون تحصيل قيمتها بعد).
- التدفقات النقدية من الأنشطة الاستثمارية: تشمل شراء أو بيع الأصول والاستثمارات، مثل شراء المعدات أو التوسع في مشروعات جديدة. التدفق الاستثماري السلبي ليس بالضرورة علامة سيئة؛ فقد يكون نتيجة إنفاق الشركة على التوسع والنمو.
- التدفقات النقدية من الأنشطة التمويلية: تتعلق بالحصول على التمويل وسداده، وزيادة رأس المال، وتوزيعات الأرباح وإعادة شراء الأسهم.
لماذا يجب مقارنة صافي الربح بالتدفق النقدي؟
من الأخطاء الشائعة النظر إلى الأرباح وحدها. إذا كانت أرباح الشركة ترتفع باستمرار بينما يتراجع التدفق النقدي التشغيلي، فهذه إشارة تستحق الفحص، خصوصًا إذا استمر هذا الاختلاف لعدة فترات. كذلك يجب متابعة:
- هل المدينون ينمون أسرع من المبيعات؟
- هل المخزون يرتفع بشكل غير متناسب مع الإيرادات؟
- هل الشركة تحقق أرباحًا دون توليد نقد كافٍ من نشاطها؟
هذه المقارنات لا تعني تلقائيًا وجود مشكلة، لكنها تساعد المستثمر على معرفة أين يحتاج إلى التعمق أكثر.
قائمة التغيرات في حقوق الملكية
توضح هذه القائمة كيفية تغيّر حقوق المساهمين خلال الفترة، وقد تتأثر حقوق الملكية بسبب:
- الأرباح أو الخسائر
- توزيعات الأرباح
- زيادة رأس المال
- إصدار أسهم جديدة
- إعادة شراء الأسهم
- بعض التغيرات المحاسبية الأخرى
وتصبح هذه القائمة أكثر أهمية عندما تريد فهم أسباب تغير حقوق المساهمين من فترة إلى أخرى.
الإيضاحات المتممة: أين توجد التفاصيل المهمة؟
قد تبدو الإيضاحات المتممة أقل أهمية من الجداول الرئيسية، لكنها في كثير من الأحيان تحتوي على معلومات تساعدك على تفسير الأرقام، مثل:
- السياسات المحاسبية
- الديون والقروض
- الالتزامات المحتملة
- القضايا القانونية
- المعاملات مع الأطراف ذات العلاقة
- تفاصيل بعض بنود الإيرادات والمصروفات
- الأصول والاستثمارات
- البنود غير المتكررة
لذلك، عند قراءة القوائم المالية قبل الاستثمار، لا تتوقف عند الأرقام الرئيسية فقط، بل انتقل إلى الإيضاحات لمعرفة القصة وراء هذه الأرقام.
التحليل الأفقي والرأسي للقوائم المالية
| نوع التحليل | الفكرة | مثال |
|---|---|---|
| التحليل الأفقي | يقارن البيانات المالية عبر فترات مختلفة لمعرفة اتجاه النمو أو التراجع | ارتفاع الإيرادات 10% خلال عام بينما ارتفعت المصروفات الإدارية 50% — يستحق التوقف عنده |
| التحليل الرأسي | يقيس وزن كل بند مقارنة بإجمالي معين داخل القائمة نفسها | قياس المصروفات كنسبة من الإيرادات، أو كل بند من الأصول كنسبة من إجمالي الأصول |
الهدف من التحليل الأفقي ليس معرفة الرقم فقط، بل فهم كيف تغيّر مع مرور الوقت. أما التحليل الرأسي فيساعدك على فهم هيكل الشركة بصورة أكثر وضوحًا.
أهم النسب المالية التي يحتاجها المستثمر
النسب المالية تساعد على تحويل الأرقام الكبيرة الموجودة في القوائم إلى مؤشرات يمكن مقارنتها بسهولة.
| النسبة | المعادلة | ماذا تقيس |
|---|---|---|
| نسبة التداول (Current Ratio) | الأصول المتداولة ÷ الالتزامات المتداولة | قدرة الشركة على تغطية التزاماتها قصيرة الأجل |
| النسبة السريعة (Quick Ratio) | (الأصول المتداولة − المخزون) ÷ الالتزامات المتداولة | السيولة قصيرة الأجل دون الاعتماد على بيع المخزون |
| الدين إلى حقوق الملكية (Debt-to-Equity) | إجمالي الديون ÷ حقوق الملكية | مدى اعتماد الشركة على الاقتراض |
| العائد على حقوق الملكية (ROE) | صافي الربح ÷ حقوق الملكية | كفاءة استخدام أموال المساهمين لتحقيق الأرباح |
| هامش صافي الربح | صافي الربح ÷ الإيرادات | نسبة الإيرادات التي تتحول إلى ربح صافي |
ملاحظات مهمة عند قراءة هذه النسب:
- نسبة تداول أقل من 1 قد تكون علامة تستحق الفحص في بعض الشركات غير البنكية، لكن لا توجد نسبة مثالية تصلح لجميع القطاعات.
- ارتفاع نسبة الدين إلى حقوق الملكية قد يعني اعتمادًا أكبر على الاقتراض، لكن تفسيرها يجب أن يأخذ بعين الاعتبار طبيعة القطاع ونمو الشركة وقدرتها على خدمة ديونها.
- ارتفاع ROE قد يكون مؤشرًا جيدًا، لكن يجب معرفة مصدره؛ فقد يرتفع أحيانًا بسبب ارتفاع المديونية وليس فقط نتيجة تحسّن كفاءة النشاط.
نسب تقييم السهم: P/E وP/B
لا يقتصر تحليل الشركة على قوائمها المالية، فالمستثمر يحتاج أيضًا إلى معرفة كيف يتم تقييم السهم في السوق.
مكرر الربحية (P/E): يُحسب عادة من خلال: سعر السهم ÷ ربحية السهم، ويُستخدم لمقارنة تقييم السهم بأرباح الشركة. لكن مكرر الربحية المنخفض لا يعني تلقائيًا أن السهم رخيص، فقد يكون السوق يتوقع انخفاض أرباح الشركة مستقبلًا، وبالمثل قد يكون المكرر المرتفع مرتبطًا بتوقعات نمو قوية. لذلك من الأفضل مقارنته بتاريخ الشركة والشركات المنافسة والقطاع.
مكرر القيمة الدفترية (P/B): يقارن سعر السهم بقيمته الدفترية، ويكون مفيدًا بشكل خاص عند تحليل القطاعات كثيفة رأس المال وكذلك البنوك، مع ضرورة استخدام مؤشرات أخرى إلى جانبه.
ما هو EBITDA؟ وهل يعادل التدفق النقدي؟
EBITDA هو الأرباح قبل الفوائد والضرائب والإهلاك والاستهلاك، ويُستخدم لتسهيل مقارنة الأداء التشغيلي بين الشركات، خصوصًا في القطاعات التي تختلف فيها هياكل التمويل أو حجم الأصول والاستهلاك.
لكن من المهم عدم اعتباره مرادفًا للتدفق النقدي؛ فقد تحقق شركة EBITDA مرتفعًا بينما يكون التدفق النقدي الحر لديها ضعيفًا بسبب الإنفاق الرأسمالي أو تغيرات رأس المال العامل أو عوامل أخرى.
ما العلامات التحذيرية في القوائم المالية؟
قراءة القوائم المالية لا تعني البحث عن الأخبار الجيدة فقط، بل يجب أيضًا البحث عن الإشارات التي تحتاج إلى مزيد من الفحص:
- ارتفاع الأرباح مع تراجع التدفق النقدي: إذا تكرر اتساع الفجوة بين الأرباح والتدفقات النقدية التشغيلية، فمن المهم معرفة السبب.
- نمو المدينين أسرع من المبيعات: قد يشير ذلك إلى أن الشركة تحقق مبيعات لكنها لا تحصل مستحقاتها بالسرعة نفسها.
- نمو المخزون بشكل أسرع من الإيرادات: قد يكون سببه التوسع، لكنه قد يشير أيضًا إلى تباطؤ حركة المنتجات أو تراكم المخزون.
- ارتفاع الديون: ليس مشكلة في حد ذاته، لكنه يصبح أكثر أهمية عندما تتزايد تكلفة التمويل أو تضعف قدرة الشركة على توليد النقد.
- أرباح غير متكررة: قد يرتفع صافي الربح بسبب بيع أصل أو مكسب استثنائي لا يتكرر كل عام، لذلك يجب معرفة مصدر الأرباح قبل اعتبارها مؤشرًا على نمو مستدام.
- تحفظات المراجع الخارجي: أي تحفظات أو ملاحظات جوهرية في تقرير المراجع تستحق القراءة والفهم قبل اتخاذ أي استنتاج.
- معاملات الأطراف ذات العلاقة: تحتاج إلى مراجعة شروطها وطبيعتها، خصوصًا عندما تكون ذات قيمة مؤثرة.
- الاعتماد على عميل أو مصدر إيرادات واحد: يجعل أداء الشركة أكثر حساسية لأي تغيير في هذا المصدر.
خطوات عملية لتحليل القوائم المالية خطوة بخطوة
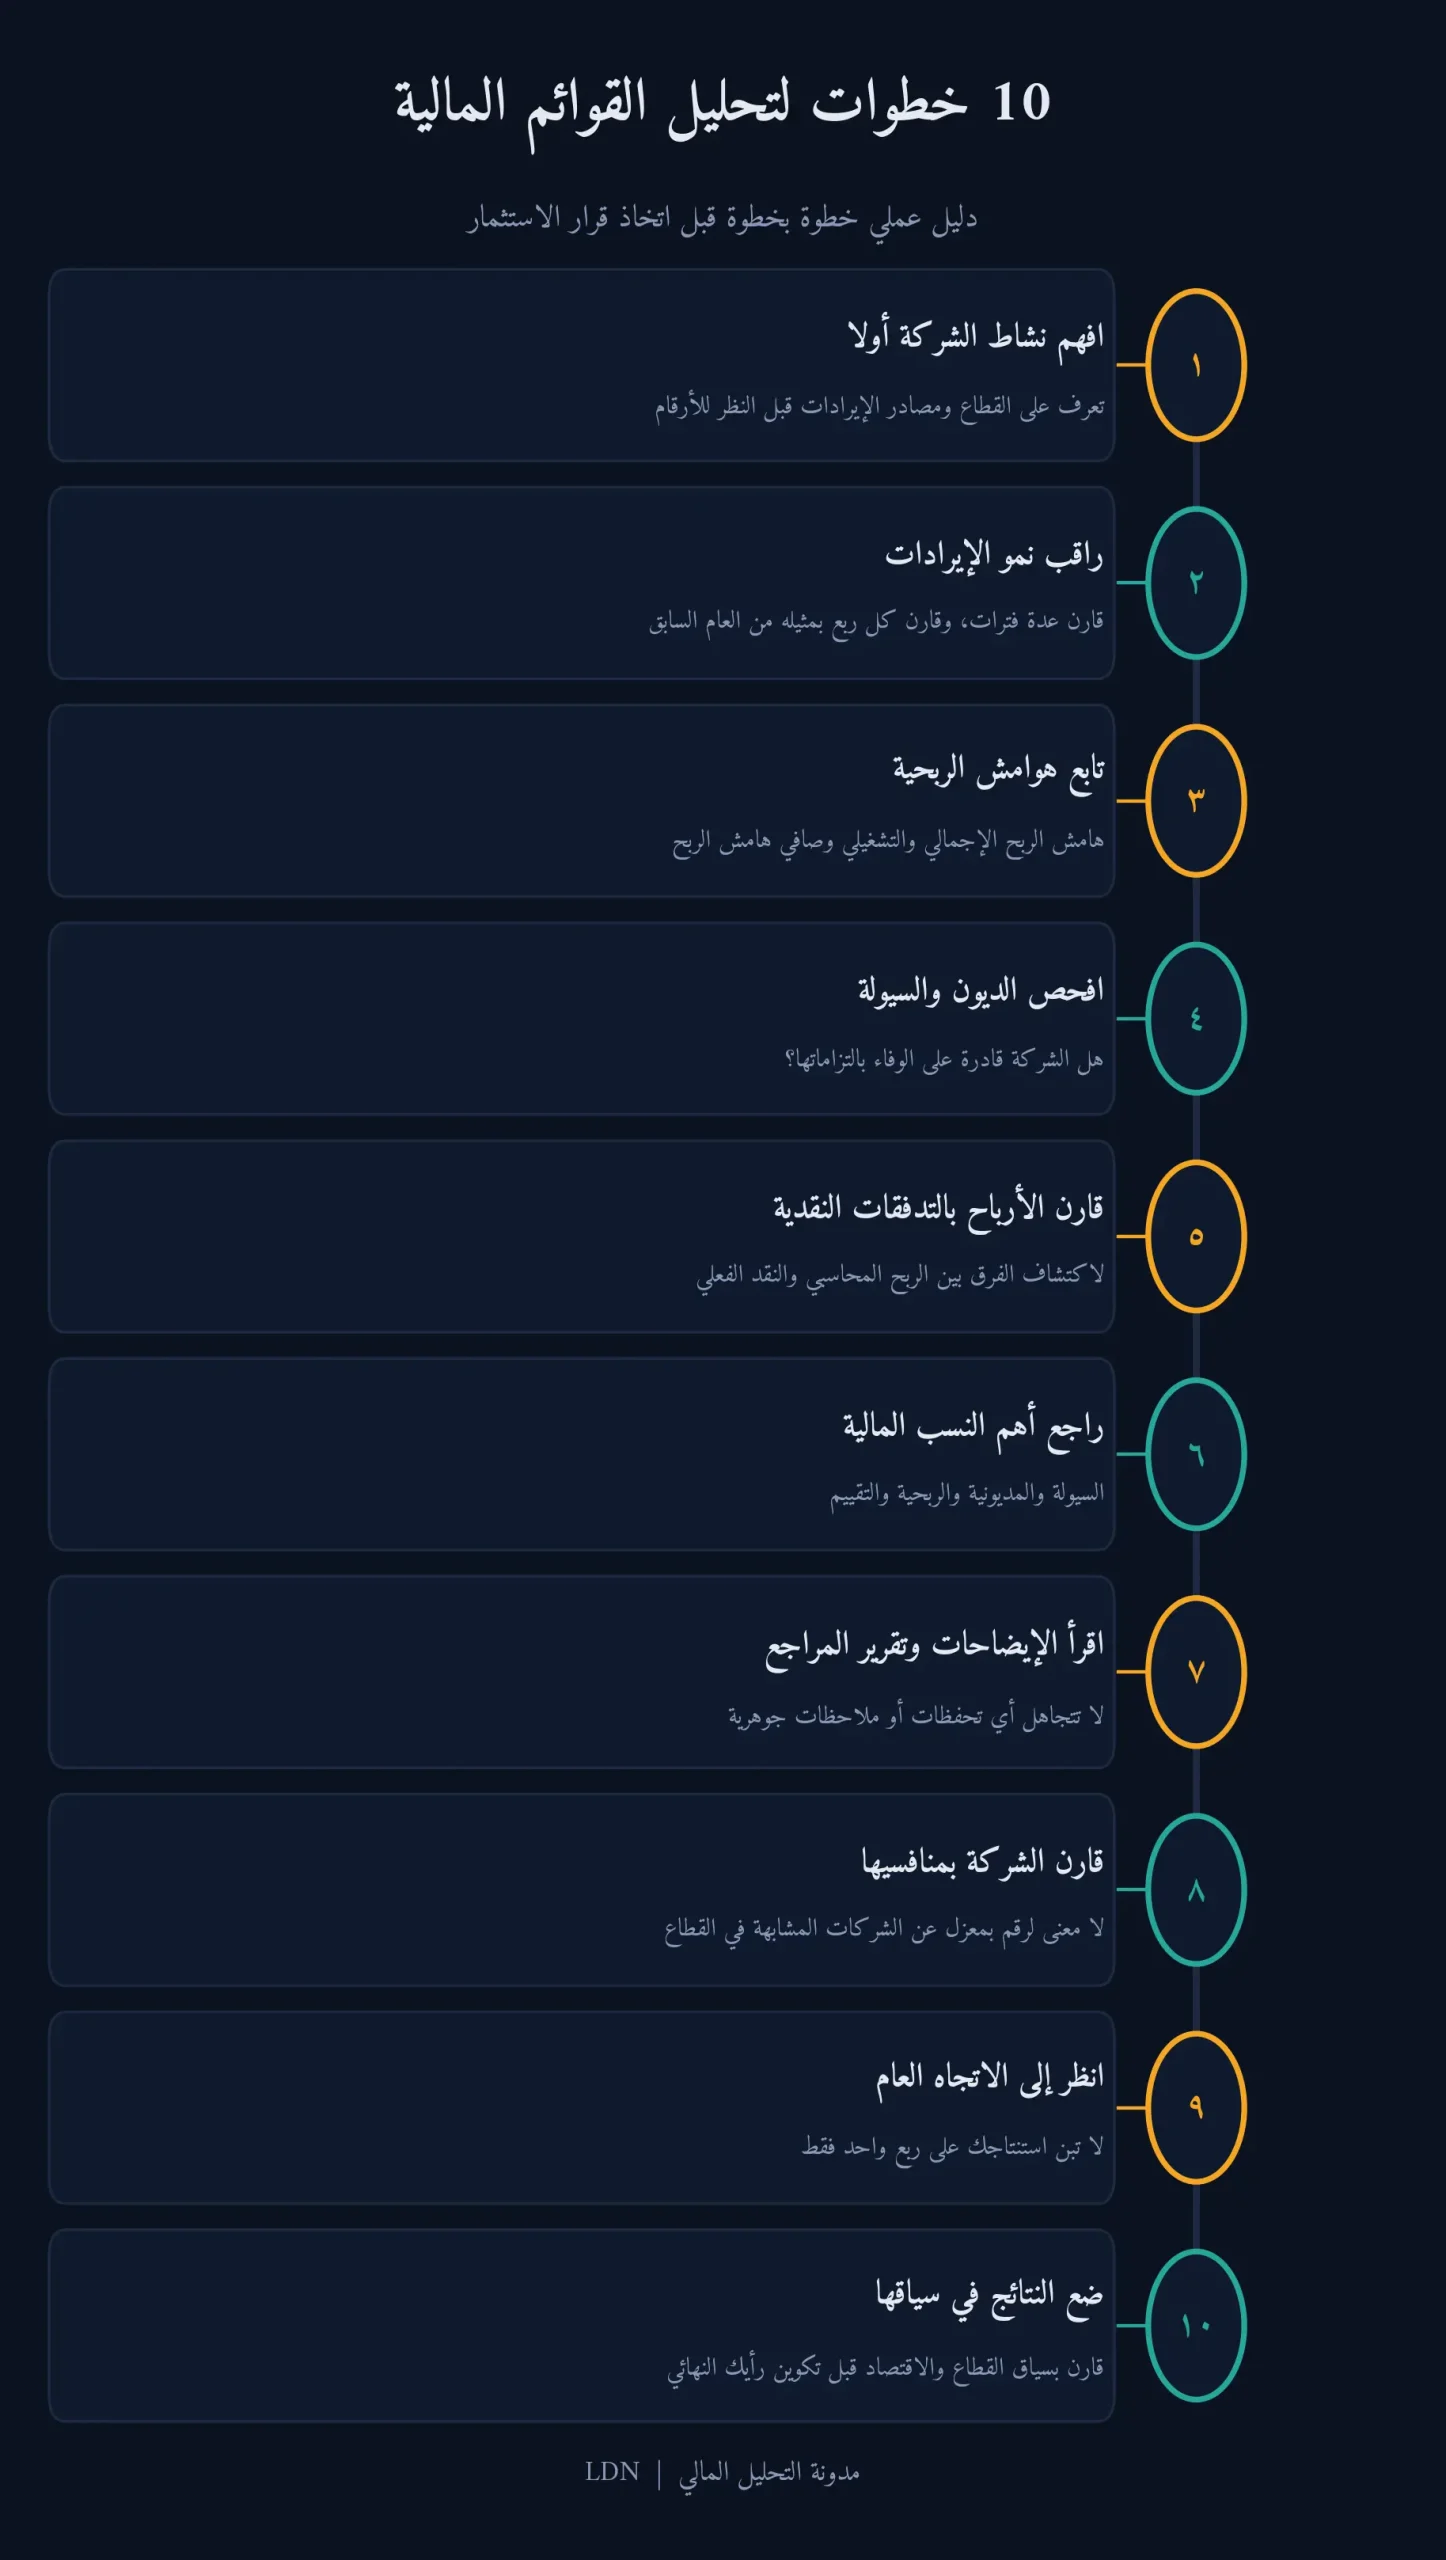
بدل محاولة تحليل كل رقم دفعة واحدة، اتبع هذه الخطوات مرتبة:
- افهم نشاط الشركة أولًا: تعرّف على طبيعة عمل الشركة، والقطاع الذي تعمل فيه، ومصادر إيراداتها الرئيسية، فالرقم الذي يبدو جيدًا في شركة قد لا يكون جيدًا بالضرورة في شركة أخرى.
- راقب نمو الإيرادات: قارنها عبر عدة فترات، وفي الشركات المتأثرة بالموسمية قارن الربع بالربع المماثل من العام السابق بدل ربعين متتاليين فقط.
- تابع هوامش الربحية: انظر إلى هامش الربح الإجمالي والتشغيلي وصافي هامش الربح؛ تغيّرها قد يكشف تغيرًا في التكاليف أو قدرة التسعير أو كفاءة العمليات.
- افحص الديون والسيولة: هل الديون ترتفع؟ هل الشركة قادرة على الوفاء بالتزاماتها؟ هل لديها سيولة كافية؟ هل تكلفة التمويل تؤثر في الأرباح؟
- قارن الأرباح بالتدفقات النقدية: لاكتشاف الفرق بين الربح المحاسبي والنقد الذي تولده الشركة فعليًا.
- احسب أو راجع أهم النسب المالية: (السيولة، المديونية، الربحية، التقييم) كما في الجداول أعلاه.
- اقرأ الإيضاحات وتقرير المراجع الخارجي: لا تتجاهله، خصوصًا إذا تضمن تحفظات أو ملاحظات مهمة.
- قارن الشركة بمنافسيها: لا معنى لبعض الأرقام إذا لم تعرف كيف تقارَن بالشركات الأخرى في القطاع نفسه.
- انظر إلى الاتجاه العام: لا تبنِ استنتاجك على ربع واحد، بل ابحث عن الاتجاه خلال عدة سنوات أو فترات مالية.
- ضع النتائج في سياقها: قارن بسياق القطاع والاقتصاد العام قبل تكوين رأيك النهائي.
بهذه الطريقة تتحول قراءة القوائم من مجرد متابعة أرقام إلى عملية تحليل منظمة.
هل تختلف قراءة القوائم المالية حسب القطاع؟
نعم، وهذه نقطة مهمة جدًا عند مقارنة الشركات؛ فالمؤشرات التي تستخدمها لتحليل بنك قد تختلف عن المؤشرات المناسبة لشركة صناعية أو عقارية.
| القطاع | أهم ما تركز عليه |
|---|---|
| البنوك | نسبة القروض إلى الودائع، القروض المتعثرة، جودة الأصول، كفاية رأس المال |
| الشركات الصناعية | نمو المبيعات، هوامش الربح، تكلفة الإنتاج، المخزون، الديون، التدفقات النقدية، الإنفاق الرأسمالي |
| شركات العقارات | المبيعات والتعاقدات، التدفقات النقدية، المخزون العقاري، المديونية، توقيت الاعتراف بالإيرادات |
| الاتصالات والخدمات | الإيرادات المتكررة، هوامش التشغيل، الاستثمارات الرأسمالية، الديون والتدفقات النقدية |
مثلًا، قد تكون التدفقات النقدية لشركة تطوير عقاري متقلبة بسبب توقيت تحصيل العملاء وتسليم الوحدات، لذلك يجب فهم طبيعة النشاط قبل اعتبار أي رقم جيدًا أو سيئًا. وهنا تظهر أهمية المقارنة داخل القطاع نفسه بدل تطبيق معيار واحد على جميع الشركات.
أين يجد المستثمر القوائم المالية للشركات؟
يمكن للمستثمر الوصول إلى القوائم المالية والإفصاحات من المصادر الرسمية، مثل:
- موقع البورصة المصرية للشركات المقيدة
- الهيئة العامة للرقابة المالية
- الموقع الرسمي للشركة
- تقارير علاقات المستثمرين
ومن الأفضل الاعتماد على القوائم المالية والإفصاحات الرسمية، وعدم الاكتفاء بعروض المستثمرين أو المواد التسويقية للشركة. كما يجب الانتباه إلى المعايير المحاسبية المستخدمة عند مقارنة شركتين، مع أهمية مراجعة الإيضاحات لمعرفة السياسات المحاسبية المستخدمة.
أخطاء شائعة عند قراءة القوائم المالية
- التركيز على صافي الربح فقط: مهم، لكنه لا يخبرك وحده عن جودة الأرباح أو قدرة الشركة على توليد النقد.
- الاعتماد على فترة واحدة: ربع واحد قد يتأثر بالموسمية أو بحدث استثنائي، لذلك من الأفضل النظر إلى سلسلة من الفترات.
- تجاهل التدفقات النقدية: الأرباح المحاسبية لا تعني بالضرورة وجود نقد متاح بنفس القيمة.
- تجاهل الإيضاحات: قد تحتوي على تفاصيل مهمة حول الديون والالتزامات والقضايا والسياسات المحاسبية.
- مقارنة شركات من قطاعات مختلفة: ليس من المنطقي تفسير النسب المالية لشركة بنك بالطريقة نفسها المستخدمة مع شركة صناعية.
- اعتبار P/E المنخفض دليلًا على أن السهم رخيص: قد يكون انخفاض المكرر نتيجة توقعات السوق بانخفاض الأرباح.
- اعتبار EBITDA تدفقًا نقديًا: EBITDA مؤشر للربحية التشغيلية، لكنه لا يمثل النقد المتاح للشركة.
- الخلط بين التحليل المالي والتحليل الفني: التحليل المالي يركز على أداء الشركة ووضعها المالي، بينما يهتم التحليل الفني بحركة السعر والأنماط والمؤشرات الفنية.
هل القوائم المالية وحدها تكفي لاتخاذ قرار الاستثمار؟
بعدما تعرفنا كيف تقرأ القوائم المالية للشركات وهي المصدر الأساسي للمعلومات، لكنها لا ينبغي أن تكون العامل الوحيد في القرار الاستثماري؛ فهي تخبرك بما حدث بالفعل خلال فترات سابقة، لكنها لا تستطيع وحدها تحديد ما سيحدث مستقبلًا. لذلك، بعد تحليل الأرقام، من المفيد النظر إلى:
- طبيعة القطاع والمنافسة
- الظروف الاقتصادية وأسعار الفائدة والتضخم
- خطط الشركة المستقبلية وجودة الإدارة
- قدرة الشركة على النمو
- تقييم السهم في السوق
- المخاطر المرتبطة بنشاط الشركة
بمعنى آخر، القوائم المالية تجيب عن سؤال: كيف كان أداء الشركة وما وضعها المالي؟ لكنها تحتاج إلى معلومات أخرى حتى تستطيع تكوين رؤية أشمل عن الاستثمار.
مثال مبسط لفهم القوائم المالية
لنفترض أن شركة حققت خلال عام:
- إيرادات: 100 مليون جنيه
- صافي ربح: 10 ملايين جنيه
- تدفق نقدي تشغيلي: 3 ملايين جنيه فقط
ظاهريًا، قد يبدو صافي الربح البالغ 10 ملايين جنيه جيدًا. لكن عند التعمق، ستجد أن الشركة لا تولّد من نشاطها التشغيلي سوى 3 ملايين جنيه نقدًا. هنا لا يكون الاستنتاج أن الشركة لديها مشكلة بالتأكيد، وإنما أن هناك سؤالًا يحتاج إلى إجابة: لماذا يوجد هذا الفرق بين الربح والتدفق النقدي؟ قد يكون السبب زيادة في الحسابات المدينة، أو ارتفاع المخزون، أو طبيعة النشاط، أو توقيت التحصيل والمدفوعات.
وهذا هو الهدف الحقيقي من تحليل القوائم المالية: ألا تكتفي برؤية الرقم، بل تحاول فهم ما يقف خلفه.
الخلاصة
تعلّم كيفية قراءة القوائم المالية للشركات لا يعني أن تحفظ عشرات النسب والمعادلات، وإنما أن تعرف كيف تربط المعلومات ببعضها. ابدأ بقائمة الدخل لمعرفة أداء الشركة وربحيتها، ثم انتقل إلى قائمة المركز المالي لفهم الأصول والالتزامات وحقوق الملكية، وبعدها راجع التدفقات النقدية لمعرفة مدى قدرتها على توليد النقد.
ثم استخدم النسب المالية لمقارنة الأداء، واقرأ الإيضاحات وتقرير المراجع للبحث عن التفاصيل المهمة، وقارن الشركة بمنافسيها وعلى مدار عدة فترات.
والأهم، لا تنظر إلى القوائم المالية باعتبارها مجموعة أرقام منفصلة؛ القيمة الحقيقية تظهر عندما تربط بين الإيرادات والأرباح والديون والسيولة والتدفقات النقدية، ثم تضع كل ذلك في سياق القطاع والسوق. بهذه الطريقة تصبح قراءة القوائم المالية أداة تساعدك على فهم الشركات بصورة أفضل واتخاذ قرارات استثمارية أكثر وعيًا، بدل الاعتماد على حركة السعر أو الانطباعات وحدها.
الأسئلة الشائعة
ما هي أهم القوائم المالية التي يجب أن يقرأها المستثمر؟
أهمها قائمة الدخل، وقائمة المركز المالي، وقائمة التدفقات النقدية، مع أهمية مراجعة قائمة التغيرات في حقوق الملكية والإيضاحات المتممة.
ما هي خطوات تحليل القوائم المالية؟
تبدأ بفهم نشاط الشركة، ثم تحليل الإيرادات والأرباح والهوامش، ومراجعة الأصول والالتزامات والديون، وتحليل التدفقات النقدية، ثم استخدام النسب المالية، ومقارنة الشركة بالفترات السابقة وبمنافسيها، وأخيرًا قراءة الإيضاحات وتقرير المراجع.
كيف أعرف أن أرباح الشركة جيدة؟
لا تنظر إلى صافي الربح فقط. راقب نمو الإيرادات وهوامش الربح والربح التشغيلي، وقارنها بالتدفقات النقدية التشغيلية وبأداء الشركة في الفترات السابقة.
هل ارتفاع الديون يعني أن الشركة ضعيفة؟
ليس بالضرورة. بعض الشركات تعتمد على الاقتراض لتمويل النمو، لكن يجب مقارنة حجم الديون بقدرة الشركة على تحقيق الأرباح وتوليد التدفقات النقدية وسداد التزاماتها.
هل يمكن للمبتدئ قراءة القوائم المالية؟
نعم. يمكن البدء بالقوائم الثلاث الأساسية وفهم الإيرادات والأرباح والأصول والالتزامات والتدفقات النقدية، ثم الانتقال تدريجيًا إلى النسب المالية والتحليل المتقدم.
كم مرة يجب مراجعة القوائم المالية؟
تصدر الشركات عادة قوائم مالية دورية، ويمكن للمستثمر مراجعتها عند صدورها ومقارنتها بالفترات السابقة، مع الاهتمام بالتقارير السنوية والإفصاحات المهمة التي قد تظهر بين التقارير.
هل القوائم المالية تكفي لاختيار السهم؟
لا. القوائم المالية جزء أساسي من التحليل، لكن من الأفضل دمجها مع تحليل القطاع والظروف الاقتصادية والإدارة وتقييم السهم وعوامل النمو المستقبلية.


